
НОВОСТИ
- ФУДИДЖИТАЛ: конференция о том, как цифровизация превращает данные в деньги на пищевых производствах
- «Ихтиум» — первая конференция Пищёвки3D для рыбоперерабатывающей отрасли пройдёт в Москве
- Индустрия Готовой Еды 2026: как прошла самая масштабная конференция Пищёвки3D
- 18–19 ноября 2026 года в Минске пройдет 11-й Международный симпозиум хлебопеков в рамках 32-й Международной специализированной выставки-ярмарки «ПРОДЭКСПО-2026» (17–20 ноября 2026 года).
- Поставщики, сети и тренды в одном месте: зачем идти на Сибирскую продовольственную неделю и выставку «ВГОСТИ»
- Foodexpo Qazaqstan 2026: растущий рынок пищевой промышленности Центральной Азии встречается в Алматы
- Итоги выставки «Агропродмаш-2026»
- За Уралом — не за горами: «Сибирская продовольственная неделя» соберет рынок Сибири и Дальнего Востока в Новосибирске
- Пищёвка3D: Food Nomad Summit — мультиотраслевая конференция для лидеров пищевой индустрии Центральной Азии
- Инновации в индустрии напитков
Новый номер
Мнение эксперта
Снекинг и «молочка»: как восходящий тренд перестраивает привычный рынок
 Изменения потребительского поведения влияют на сегменты продовольственного рынка зачастую необычными способами. На первый взгляд, популяризация «перекусов» никак не может отразиться на молочном рынке, но при ближайшем рассмотрении все сложнее и интересней.
Снекинг — или «перекусы» — новая поведенческая норма, которая меняет и то, что покупает потребитель, и то, как он это потребляет, а также то, где происходит покупка. Для молочной индустрии это означает тектонический сдвиг: молочные продукты перестают быть лишь «частью рациона» и все чаще становятся «ситуационным решением» — перекусом в дороге, в офисе, после тренировки и т.д.
«Молочная полка» в российском продуктовом ритейле еще несколько лет назад была вотчиной плановых покупок. Продукты этого сегмента — молоко, кефир, сливочное масло, сыры и пр. — приобретали в ходе планового визита в магазин в соответствии с заранее составленным списком. Сегодня эта логика во многом уже в прошлом, так как потребление уже ушло далеко от привычного трехразового питания, на которое была ориентирована вся цепочка поставок «молочки» и маркетинг этой продукции.
Снекинг давно вышел за пределы сегмента шоколадных и протеиновых батончиков. Сегодня для перекуса используют разные продукты: семечки, орехи, сухофрукты (в том числе в составе смесей), попкорн и свежие десерты, смузи и фруктовые пюре, чипсы и шоколадная паста, кофе (см. врезку) и многое другое. Молочные продукты встроены в этот широкий контекст — они конкурируют не только друг с другом, но и со всем снековым ассортиментом за выбор потребителя в одной и той же ситуации для перекуса.
Снекинг бывает разным
Главный драйвер трансформации — изменение ритма жизни и связанная с ним популяризация дробного питания. Большинство — 85% потребителей по всему миру — признаются, что съедают как минимум один снек в день для утоления голода и еще один — для получения удовольствия. Доля тех, кто предпочитает питаться дробно, достигает 62% среди всех опрошенных, а среди поколения Z — 75%. Снекинг перестал быть компромиссом «на бегу» — он стал осознанной стратегией питания, в которой перекус выполняет двойную функцию: утоляет голод и приносит удовольствие.
Это принципиально меняет запрос к продукту. Потребитель больше не готов выбирать между «полезно» и «вкусно». Он хочет получить и то, и другое одновременно. В топе факторов при выборе снека — натуральные ингредиенты (35%), высокое содержание белка (34%) и низкое содержание сахара (32%), по данным «Нильсен». Снекинг перестал быть «дофаминовым товаром» в узком смысле быстрого удовольствия — он стал инструментом самоконтроля и заботы о себе, что предъявляет к молочным продуктам совершенно новые требования.
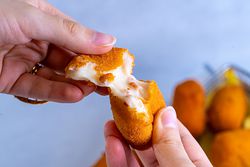
Примеров молочных снеков много. Наиболее очевидные варианты — сырные палочки, сырные мини-шарики, питьевые йогурты, ароматизированное молоко в маленькой упаковке, смузи и пр. Но сюда же можно отнести мороженое, которое сейчас все чаще выступает в качестве не только десерта, но и молочного снека. Сказанное справедливо для кофе «на вынос» — разумеется, с добавлением молока: латте, раф и пр., — которое при потреблении вне основных приемов пищи тоже становится снековым напитком, причем высококалорийным и требующим ряда ингредиентов: сахара или подсластителей, сиропов, ароматизаторов, топпингов и пр.
Две группы для одного тренда
Снекинг — это не универсальный тренд «для всех», сейчас у него есть четкий демографический профиль из двух отдельных составляющих. Это «Поколение Z» и домохозяйства, состоящие из одного человека. Для молочной индустрии это одновременно и вызов, и окно возможностей.
«Поколение Z», которое уже контролирует значительную часть потребительских расходов, придерживается новой модели питания: молодые покупатели выбирают фрукты и овощи почти в два раза реже, чем миллениалы, а вместо них в корзинах «зетеров» чаще оказываются продукты быстрого приготовления и снеки. Йогурт, сырный снек в индивидуальной упаковке или творожный десерт без добавленного сахара становятся именно тем продуктом, который заменит зумеру традиционный прием пищи.
Вторая группа, важная для сегмента снекинга, — живущие в домохозяйствах, состоящих из одного человека. «Одиночные» домохозяйства уже составляют 42% от общего количества российских домохозяйств, причем эта доля демонстрирует устойчивую тенденцию к росту. Такие домохозяйства тратят на питание в расчете на одного человека в 1,5 раза больше, чем семьи из двух человек. Причина в формировании устойчивого спроса на небольшие порции, персонализированные решения и продукты в ценовом сегменте «выше среднего». Классическая «семейная упаковка» перестает быть универсальным стандартом — на смену ей приходит индивидуальный формат как новая норма, а в этом случае переход к снекам оказывается легким и естественным.
Снекинг прошел эволюцию, и его неотъемлемой частью стало, помимо утоления голода, получение удовольствия и пользы. Большинство потребителей — 85% по всему миру — признаются, что как минимум съедают один снек в день для утоления голода и один снек в день для того, чтобы получить удовольствие. Как видно, снекинг становится составной частью сегмента «дофаминовых товаров» (см. материал на с. 20).
Потребительская уверенность и «бытовой гедонизм»
Совсем недавно российские потребители обладали рекордной уверенностью в будущем: индекс потребительского оптимизма находился на среднем уровне 110 пунктов, по данным исследования агентства «Нильсен», что стало одним из самых высоких показателей за многие годы измерений. Драйвером оптимистичных оценок остаются молодые покупатели: в группе 18–24 лет значение индекса составило 118 пунктов, а в возрастной группе 25–34 лет — 114 пунктов.
Сейчас ситуация в экономике несколько изменилась, но все еще сохранен определенный пользовательский оптимизм. Текущий момент подходящим для трат считают 48% россиян, по данным «Нильсен». На высоком уровне пока остается спрос на «необязательные продукты», в том числе и на ряд снеков. Для таких «необязательных покупок» важны не только питательность, но и удовольствие, разнообразие вкусов и форматов.
Еда остается доступным способом получить удовольствие, особенно для старших поколений. Большинство россиян — 53%, по данным НАФИ, — показали, что не готовы экономить на питании ни при каких условиях; среди пожилых потребителей этот показатель достигает 59%. В такой «бытовой гедонизм» прекрасно вписывается, например, молочный снек с высоким белком и «чистым составом» — он одновременно и полезен, и приятен, что, по мнению значительного количества российских потребителей, вполне оправдывает повышенную цену.
Снеки и «экономика протеина»
Продажи продукции, обогащенной протеином, в РФ переживают настоящий бум. Значительная часть таких товаров приходится на рассматриваемый нами сегмент молочных снеков. Например, сравнительный анализ данных за 2025 год, предоставленных «ГФК-Русь», показал, что продажи мороженого, обогащенного протеином, выросли на 230% по сравнению с 2023 годом, продажи протеиновых сладостей и снеков за год — на 160%, а протеиновых чипсов — на 652%.
Происходящее влияет на всю молочную индустрию. За год весь рынок молочной продукции в деньгах вырос на 15,9%, по данным «Нильсен», а в натуральном выражении упал на 1,4%. Продажи традиционной молочной продукции снизились еще сильнее — на 1,8%. На этом фоне творожные сырки и другие снеки демонстрируют рост в денежном выражении на 19,4% — быстрее, чем любые другие молочные категории. Снекинг создает буфер, который позволяет «молочной полке» расти в деньгах даже при падающих объемах в натуральном выражении.
Молочные снеки ведут за потребителя как прямую конкуренцию, так и косвенную, сталкиваясь с производителями протеиновых батончиков, печенья и снеков. Все чаще молочные снеки выигрывают за счет естественной белковой базы и положительно воспринимаемой потребителями натуральности молочного сырья.
«Здоровье через питание»
В топе потребительских запросов наряду с повышенным содержанием белка присутствуют и другие акценты на расширенную функциональность, например наличие пробиотиков или пониженное содержание лактозы. Эти особенности перестают быть нишевыми, такие характеристики продуктов становятся актуальны не только для аудиторий спортсменов или людей с медицински подтвержденной непереносимостью лактозы соответственно. Такую продукцию производители теперь позиционируют для более широкой аудитории, представители которой более чутко следят за своим здоровьем.
Общий тренд «здоровье через питание» уже выражен, хотя нередко приобретает вычурные формы. Производители запускают продукты, «обогащенные обещаниями» поддержки сердца и сосудов, опорно-двигательного аппарата, стрессоустойчивости, сна, когнитивных функций и пр. Это перспективное направление, но следует соблюдать осторожность, чтобы не попасть под штрафные санкции за недобросовестную рекламу. Производителям рекомендуем активнее продвигать полезные свойства молочных продуктов, которые подтверждены исследованиями.
Сыр как «круглосуточный» продукт и разрыв, который ждет своего решения
Наглядная иллюстрация трансформации молочного сегмента — изменение роли сыра. Если раньше сыр воспринимали как продукт для завтрака или ингредиент домашних блюд, то теперь он все чаще покупается для перекусов. Потребление сыра как ингредиента для домашней готовки в холодных и горячих блюдах снижается год от года — потребитель все чаще выбирает готовые решения, в которых сыр уже присутствует.
Россияне все чаще регулярно покупают сырные снеки в кафе и ресторанах — так поступают уже 18% опрошенных в ходе исследования РОМИР. Продажи категории сырных снеков в общепите растут, причем динамику в натуральном выражении обходит рост «в деньгах».
Примеров много. Например, сырные колечки с моцареллой и сырные палочки стали массовым гастрономическим трендом. При этом аналогичных готовых сырных снеков, популярных в общепите, практически нет на полках обычных магазинов. Аналитики прямо называют это окном возможностей для розницы в «молочке» повторить путь наггетсов, которые расширили присутствие на рынке, когда перешли от формата фастфуда к массовому продукту. Для молочных производителей это означает, что конкуренция за «случай потребления» идет не только внутри полки, но и за перенос HoReCa-форматов в B2C-канал.
Упаковка как самостоятельный драйвер: от «семейной» к «ситуативной»
Переход к снекингу ломает привычную логику упаковки. Если раньше молочный продукт покупали «на неделю для всей семьи», то теперь его все чаще приобретают «здесь и сейчас для одного». Это проявляется в нескольких направлениях.
Растет значение индивидуальной фасовки и форматов для потребления «на ходу». Бренды адаптируют размер и визуальное решение упаковки, меняют текстуру продукта и коммуникацию с потребителем. Производители предлагают менее густые текстуры, удобные для питья из небольшой бутылки, — питьевые йогурты и кисломолочные напитки становятся полноценными снековыми форматами, а не просто «напитками к завтраку». Разумеется, для такого перехода приходится существенно перерабатывать технологию производства, в том числе меняя ингредиентный состав продуктов.
Упаковка начинает выполнять функцию ситуационного позиционирования. Молочный продукт продается не как «йогурт» или «сыр», а как «перекус в дорогу», «офисный мини-ланч», «снек после тренировки» или «ребенку в школу». Это требует не только выбора форм-фактора для продукта, но и соответствующей коммуникации на упаковке — короткой, ситуативной, причем считываемой потребителем за секунды.
Устойчивость стремительно превращается из лозунга ESG в один из важнейших факторов выбора. Уже треть потребителей — 34%, по данным «Нильсен», — ориентируются на наличие у товара статусов «эко», «био» или «натуральный». Переход на меньшие форматы позволяет отвечать на запрос потребителей о контроле порций, а использование переработанного пластика и сокращение объема упаковки становится конкурентным преимуществом в глазах той же аудитории, которая предпочитает «чистую этикетку». «Чистая этикетка» и «био»-статусы также требуют пересмотра политик в области ингредиентов.
Омниканальность — нетерпеливым
Снекинг меняет не только продукт и упаковку, но и сам процесс покупки. Потребитель хочет, чтобы его любимый продукт был максимально доступен везде. Чтобы удовлетворить эту потребность, ритейлерам и брендам важно развивать модель омниканальности, повышать удобство процесса приобретения товара. Большинство покупателей — 84% — совершают покупки одновременно как офлайн, так и в онлайне, тогда как в 2012 году эта цифра составляла лишь 34–35%. Заметим, что и офлайн меняется: покупка снеков может быть совершена в супермаркете, в магазине у дома, в вендинговом автомате и пр.
Это требует новых подходов к обеспечению безопасности. Например, «холодильные цепи» для разных каналов продаж могут настолько отличаться друг от друга, что для чипсов менее критично, чем, например, для мороженого. И опять мы приходим к необходимости переработки рецептур и состава, в том числе в плане изменения подхода к используемым консервантам. С консервантами нужно быть осторожными, учитывая настороженное отношение к ним со стороны потребителей.
«Чистая этикетка»: инженерная задача, а не маркетинговый лозунг
Востребованность «чистой этикетки» присутствует в снеках вообще и в молочных перекусах в частности. Для индустрии — прежде всего для поставщиков ингредиентов — это создает проблему: как сохранить срок годности, текстуру и вкус высокобелкового молочного снека без длинного перечня стабилизаторов, эмульгаторов и ароматизаторов?
Для высокобелковых молочных снеков производителям от поставщиков ингредиентов нужны концентраты и изоляты сывороточного белка, казеинаты, молочная сыворотка и пр. В нишах ситуация сложнее. Например, сырные снеки с хрустящей текстурой требуют подбора редких ингредиентов, которые должны оставаться понятными для потребителя.
Проблематика создания снеков с «коротким составом», высоким белком и стабильной текстурой в течение срока годности — задача уровня R&D, а не только брендинга. Без решений по белковым системам, текстуре и стабильности состава молочный снек с «чистой этикеткой» существовать не может.
Что это значит для индустрии: четыре вектора перестройки
Трансформация молочного рынка под влиянием популяризации снекинга идет по четырем направлениям одновременно, причем все направления требуют изменения политики в отношении ингредиентов.
• Рецептура — смещение к высокобелковым, низкосахарным, обогащенным и функциональным продуктам, но при этом обладающим «чистым составом».
• Формат — рост однопорционных решений, выполненных в форм-факторе «ready to go», причем это актуально для разных типов продукции: питьевых йогуртов, сырных палочек, порционных десертов и пр.
• Канал — перестройка полки под импульсные покупки, перенос HoReCa-форматов в розницу, развитие e-commerce и омниканальных моделей продвижения товара.
• Позиционирование — маркетинг должен сместить акценты с «полезно всем и всегда» к «полезно здесь и сейчас», причем с конкретными примерами.
Поставщики ингредиентов оказываются не вспомогательным звеном, а соавторами этой перестройки: без их решений по белковым системам, текстуре, стабильности состава и функциональным ингредиентам молочный снек, отвечающий запросам нового поколения потребителей, просто не может быть создан.
Снекинг заставляет молочную индустрию пересобрать продуктовый портфель, цепочки поставок и модели взаимодействия с потребителем. Молочная полка ближайшего будущего — это не полка «молочных продуктов», а набор товаров для перекуса, и то, насколько быстро индустрия сможет перестроиться под эту логику, определит ее позиции на рынке на годы вперед.
Риски и ингибиторы снекинговой трансформации
Существуют объективные ограничения, которые сдерживают развитие сегмента молочных снеков.
Инфляция молочного жира остается ключевым фактором, давящим на маржу. Повышение стоимости этого продукта, которое началось со второй половины 2024 года, заставило производителей переключать спрос на менее жирную продукцию, подбирая баланс между белковой наценкой и доступной ценой.
Существующие репутационные риски нельзя недооценивать. Если молочный снек позиционирован как «полезная альтернатива», но содержит скрытый сахар или длинный список добавок, доверие «Поколения Z» — аудитории, наиболее чувствительной к вопросам прозрачности и экологичности, — быстро испаряется, причем как к отдельному продукту, так и к бренду в целом. Разрыв между «здоровым позиционированием» и реальным составом — это не абстрактная угроза, а вполне реальный и притом достаточно распространенный сценарий потери лояльности.
Третий риск — конкурентное давление. Протеиновые батончики, чипсы и печенье растут кратно быстрее молочных снеков. Молочным брендам приходится доказывать, что их продукт — не просто «еще один белок», а уникальное сочетание натуральной молочной основы, вкуса и удобства.
Вместо заключения
Снекинг — очевидный тренд, устойчивый, долгосрочный подход потребителей к удовлетворению потребностей, который формируется под влиянием экономики, политики, демографии и технологий и пр. Он с нами надолго — обычно тренды существуют 5–10 лет, потом или уходят с рынка, или остаются в качестве «новой нормы».
Тенденции отражают краткосрочные изменения поведения в том числе внутри трендов. Тенденции требуют оперативной реакции на происходящее, в короткое время нужно уложить все этапы: от исследования потребительского спроса до выпуска новых продуктов, включая коррекцию рекламных кампаний и изменения маркетинговых стратегий. Рост высокобелковых форматов, бум протеинового мороженого или всплеск интереса к сырным снекам в HoReCa — это тенденции внутри тренда, на которые молочная индустрия должна отвечать здесь и сейчас.
Учитывая динамичность современного рынка, интересных тенденций будет еще много.